【免稅額2026/27】最新供養父母、子女、長者住宿照顧開支等免稅額一覽(附計算方法)

2026/27 課稅年度(即 2026 年 4 月 1 日至 2027 年 3 月 31 日收入)全面提高了基本免稅額、已婚人士免稅額、子女免稅額及供養父母/祖父母免稅額。
2026/27 課稅年度最新免稅額及扣除上限對照表
| 免稅額 / 扣除項目 | 2025/26 課稅年度 | 2026/27 課稅年度(最新) | 變動幅度 |
| 基本免稅額 | $132,000 | $145,000 | 增加 $13,000 |
| 已婚人士免稅額 | $264,000 | $290,000 | 增加 $26,000 |
| 單親免稅額 | $132,000 | $145,000 | 增加 $13,000 |
| 子女免稅額(第 1 至第 9 名) | $130,000 /人 | $140,000 /人 | 每名增加 $10,000 |
| 出生年度額外子女免稅額 | $130,000 /人 | $140,000 /人 | 新生兒首年可獲合共 $280,000 |
| 供養父母/祖父母免稅額(60歲或以上 / 傷殘) | $50,000 /人 | $55,000 /人 | 增加 $5,000 |
| 全年同住額外免稅額(60歲或以上) | $50,000 /人 | $55,000 /人 | 同住合共可享 $110,000 /人 |
| 供養父母/祖父母免稅額(55至59歲) | $25,000 /人 | $27,500 /人 | 增加 $2,500 |
| 全年同住額外免稅額(55至59歲) | $25,000 /人 | $27,500 /人 | 同住合共可享 $55,000 /人 |
| 長者住宿照顧開支扣除上限 | $100,000 /人 | $100,000 /人 | 維持不變(與供養免稅額二選一) |
| 供養兄弟姊妹免稅額 | $37,500 /人 | $37,500 /人 | 維持不變 |
| 傷殘受養人免稅額 | $75,000 /人 | $75,000 /人 | 維持不變(可與供養免稅額疊加) |
| 個人傷殘免稅額 | $75,000 | $75,000 | 維持不變 |
熱門免稅額與扣除條款細節解析
1. 供養父母 / 祖父母 / 外祖父母免稅額
- 適用條件:受養人須通常居住於香港,年滿 55 歲(或符合傷殘津貼資格)。納稅人或其配偶須在該年度滿足以下其中一項條件:
- 與該名受養人連續同住至少 6 個月而無須對方支付全額生活費;或
- 該年度提供不少於 $12,000 的金錢作供養。
- 與該名受養人連續同住至少 6 個月而無須對方支付全額生活費;或
- 全年同住雙倍優惠:若受養人全年持續同住,可獲得額外免稅額(60歲以上同住免稅額總計為 $\$55,000 + \$55,000 = \$110,000$)。
- 唯一申報限制:同一名長者受養人只可由一名納稅人申報,不能由多名兄弟姊妹分拆。
2. 長者住宿照顧開支扣除(避坑指南:二選一規則)
- 扣除上限:為父母/祖父母支付入住合資格院舍的開支,每名受養人每年最高可扣除 $100,000。
- 二選一禁忌:若已就某位長者申請「長者住宿照顧開支扣除」,在同一課稅年度內不可同時申報該長者的「供養父母免稅額」。
- 決策公式:若長者實報實銷的院舍費用高於免稅額額度(例如付了 $80,000 院舍費,高於非同住供養免稅額 $55,000),應選擇「長者住宿照顧開支扣除」;若同住(額度達 $110,000),則選擇「供養父母及同住額外免稅額」更划算。
- 決策公式:若長者實報實銷的院舍費用高於免稅額額度(例如付了 $80,000 院舍費,高於非同住供養免稅額 $55,000),應選擇「長者住宿照顧開支扣除」;若同住(額度達 $110,000),則選擇「供養父母及同住額外免稅額」更划算。
3. 子女免稅額(含新生兒雙倍優惠)
- 適用資格:未婚子女,於該年度未滿 18 歲;或 18 至 25 歲全日制學生;或 18 歲以上因身心殘障無能力工作者。
- 初生嬰兒優惠:子女在 2026/27 課稅年度內出生,除基本子女免稅額 $140,000 外,可額外獲 $140,000 額度,即首年合計可扣 $280,000。
- 夫婦分配:同住夫婦所有子女的免稅額必須集中由其中一方全數申報,不能分開一人申報一名。
薪俸稅計算方法與實戰案例推演
薪俸稅按累進稅率計算,計算基本公式如下:
$$\text{應課稅淨收入} = \text{應評稅總收入} - \text{可扣除開支/項目} - \text{免稅額總額}$$
實戰計算案例:單身上班族張先生(2026/27 課稅年度)
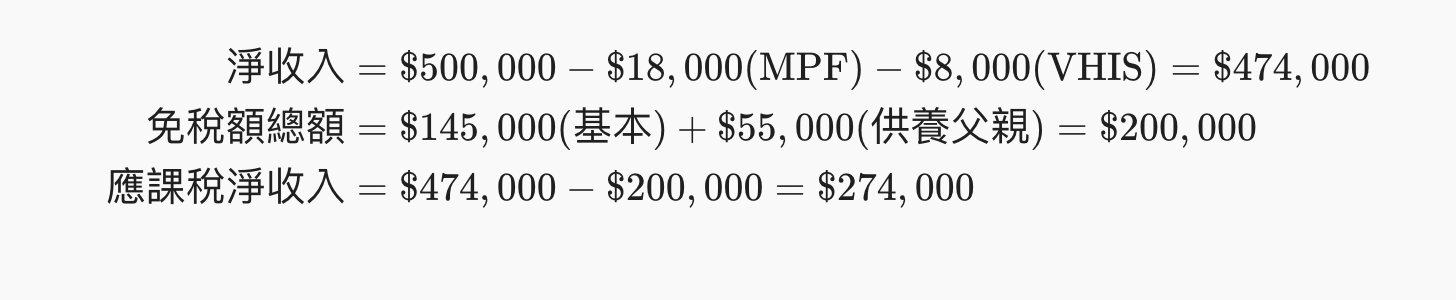
- 個人背景:年薪 $500,000,扣除強積金(MPF)法定上限 $18,000,支付自願醫保(VHIS)保費 $8,000。
- 申報免稅額:個人基本免稅額 $145,000,供養一位 63 歲非同住父親(已提供逾 $12,000 生活費,免稅額 $55,000)。
Step 1:計算應課稅淨收入
Step 2:按 2026/27 累進稅率分階計算稅額
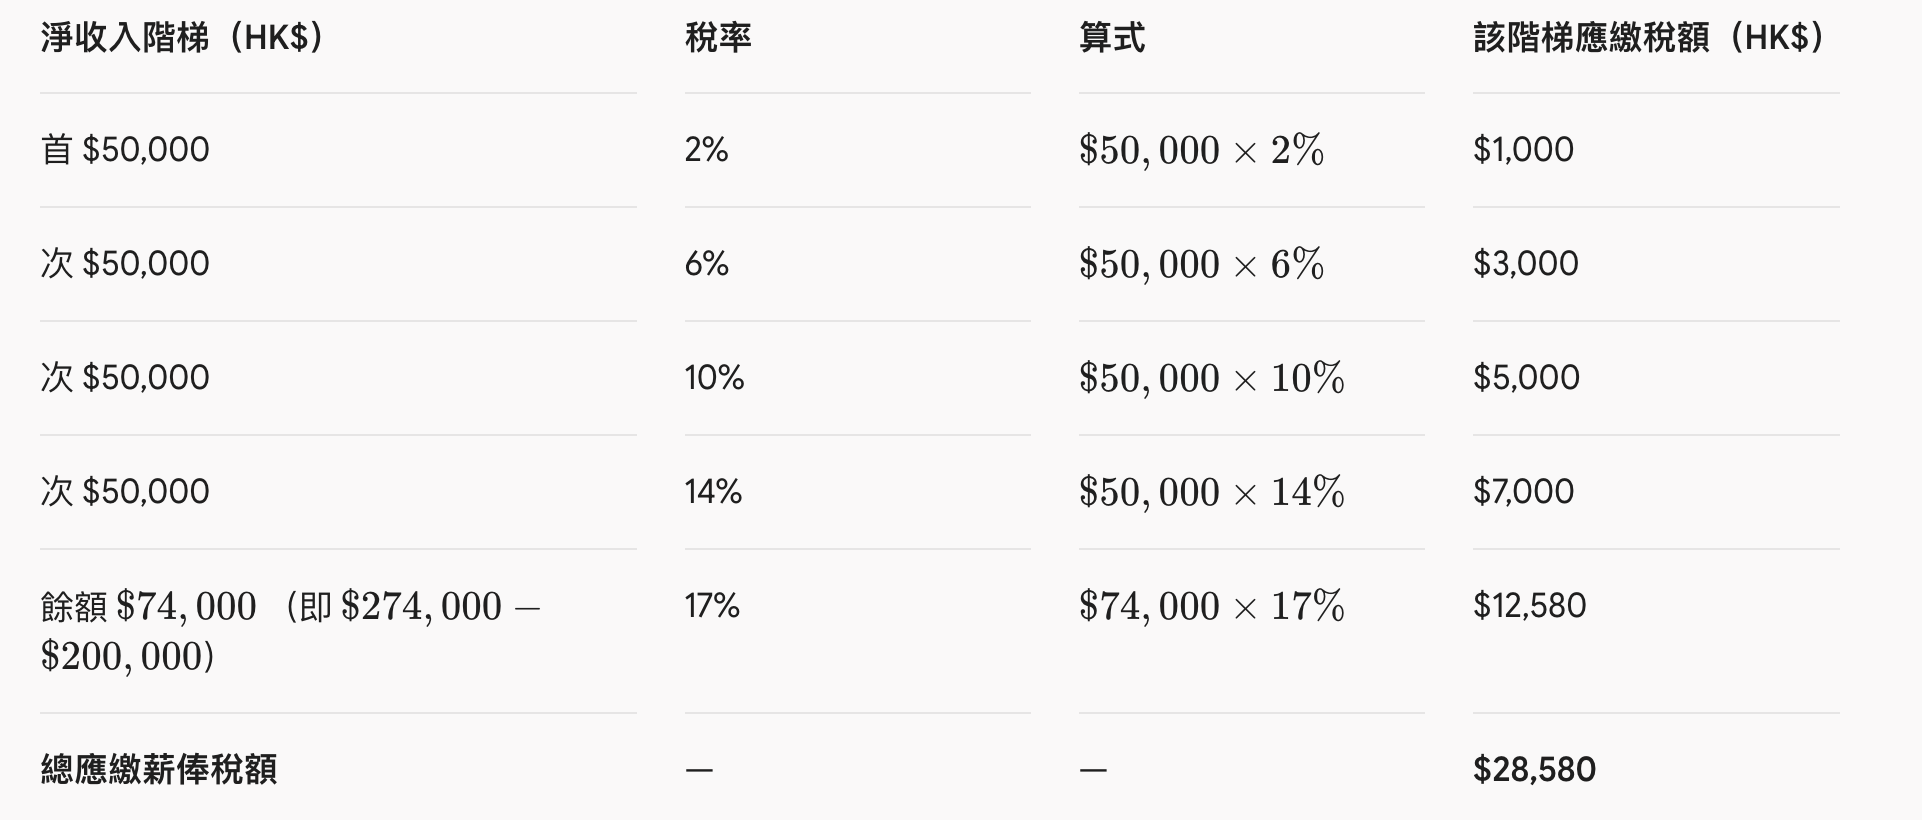
(註:若政府宣布一次性稅務寬減,可再從總稅額中直接扣減相應寬減金額)
4 大精明家庭扣稅行動指南
- 子女免稅額交由高邊際稅率(高收入)一方申報
- 由於子女免稅額為固定金額(每名 $140,000),邊際稅率處於 17% 的高收入配偶申報該免稅額,可直接節省 $\$140,000 \times 17\% = \$23,800$ 稅款;若由邊際稅率僅 2% 或 6% 的配偶申報,慳稅效果將大幅縮水。
- 由於子女免稅額為固定金額(每名 $140,000),邊際稅率處於 17% 的高收入配偶申報該免稅額,可直接節省 $\$140,000 \times 17\% = \$23,800$ 稅款;若由邊際稅率僅 2% 或 6% 的配偶申報,慳稅效果將大幅縮水。
- 兄弟姊妹間協調父母免稅額分配
- 同一名父母不可重複申報。若家中有兩名以上兄弟姊妹繳稅,應優先讓進入 17% 最高邊際稅率 的成員申報,並透過私下協調分擔家庭開支,達致全家整體交稅最少的效益。
- 同一名父母不可重複申報。若家中有兩名以上兄弟姊妹繳稅,應優先讓進入 17% 最高邊際稅率 的成員申報,並透過私下協調分擔家庭開支,達致全家整體交稅最少的效益。
- 保存供養與同住證明備查
- 稅務局經常抽查供養父母及同住免稅額。建議保留銀行自動轉帳紀錄、給予父母生活費的入數紙,若申報同住免稅額,應確保父母的銀行月結單、政府信件通訊地址與納稅人登記地址一致。
- 稅務局經常抽查供養父母及同住免稅額。建議保留銀行自動轉帳紀錄、給予父母生活費的入數紙,若申報同住免稅額,應確保父母的銀行月結單、政府信件通訊地址與納稅人登記地址一致。
- 善用「個人入息課稅(Personal Assessment)」評稅
- 若夫婦一方有薪俸稅收入,另一方經營小生意有虧損或有出租物業供樓利息開支,在報稅表劃上選擇「個人入息課稅」,可將全家收入與扣除額合併計算,達到以利息或虧損抵銷薪俸稅的目的。


